
Článek
Byty v Ostravě koupili za milion, za dva roky prodali za 2,5 milionu. „Double“ už ale nový investor jen tak neudělá. Drahé hypotéky, nízké nájmy a úbytek kupců mohou udělat z oblíbené investice Čechů past. Na obzoru je i nová daň.
Měl to být recept na zajištěné stáří: koupit panelákový byt na levnou hypotéku, najít nájemníka a sledovat, jak jeho cena roste. Levné peníze, neutuchající poptávka po nájmech a zdražující nemovitosti dlouho vytvářely dojem, že na koupi dalšího bytu se skoro nedá prodělat.
Jenže rovnice, která fungovala v minulém desetiletí, teď už ne vždycky vyjde. Pořizovací ceny jsou vysoké, výnosy z nájmů klesly a financování je dražší. „Letošní rok je docela velkým předělem. Ten, kdo ze setrvačnosti bere jakýkoliv byt, může splakat nad výdělkem,“ varuje Libor Ostatek, hypoteční expert společnosti Broker Trust a zakladatel Golem Finance.
„Další roky nebudou o počtu nemovitostí ve vašem portfoliu, ale o kvalitě toho portfolia. Trh ty chyby přestane odpouštět,“ říká také Marek Cifr, který buduje realitní portfolia pro klienty pod značkou Nákupčí nemovitostí.
Sám už změnu strategie promítl do praxe. „Poslední rok jsme využili toho realitního hypu a odprodávali jsme to, u čeho jsme věděli, že bude těžké se toho - s horším financováním a v době menší poptávky - zbavit,“ popisuje ve speciálu podcastu Ve vatě, který se natáčel na ostravské konferenci Colors of Finance.
Z Ostravy rychle pryč
A právě Ostrava a její trh s byty prošly velkou změnou. Cifrův tým tam v roce 2023 nakupoval malé byty v průměru za 1,1 milionu korun. Původně je chtěl držet deset let, postupně zhodnocovat a případně vložit do fondů. V roce 2025 se ale jejich hodnota podle něj dostala nejméně na 2,5 milionu korun. Všechny byty se prodaly.
Na první pohled to byl úspěšný obchod. Jenže pro dalšího kupce už stejný byt znamenal úplně jinou investici. „Když jsme ty byty kupovali v roce 2023, tak nám nájemníci platili výnos osm procent čistého. Investoři, co to kupovali od nás, už to kupovali s polovičním výnosem, ale s myšlenkou, že udělají to samé. Že to prodají za tři roky a udělají double (zdvojnásobí hodnotu, pozn. red.),“ popisuje Cifr.
Jenže otázka je - nejen v Ostravě, ale i v dalších městech -, kdo bude tím kupcem. „Místní lidé nekoupí jedna plus jedničku ve Výškovicích před rekonstrukcí za tři miliony. To musíte prodat investorům, lidem, co mají peníze, takže Pražáci, Brňáci,“ přemýšlí Cifr.
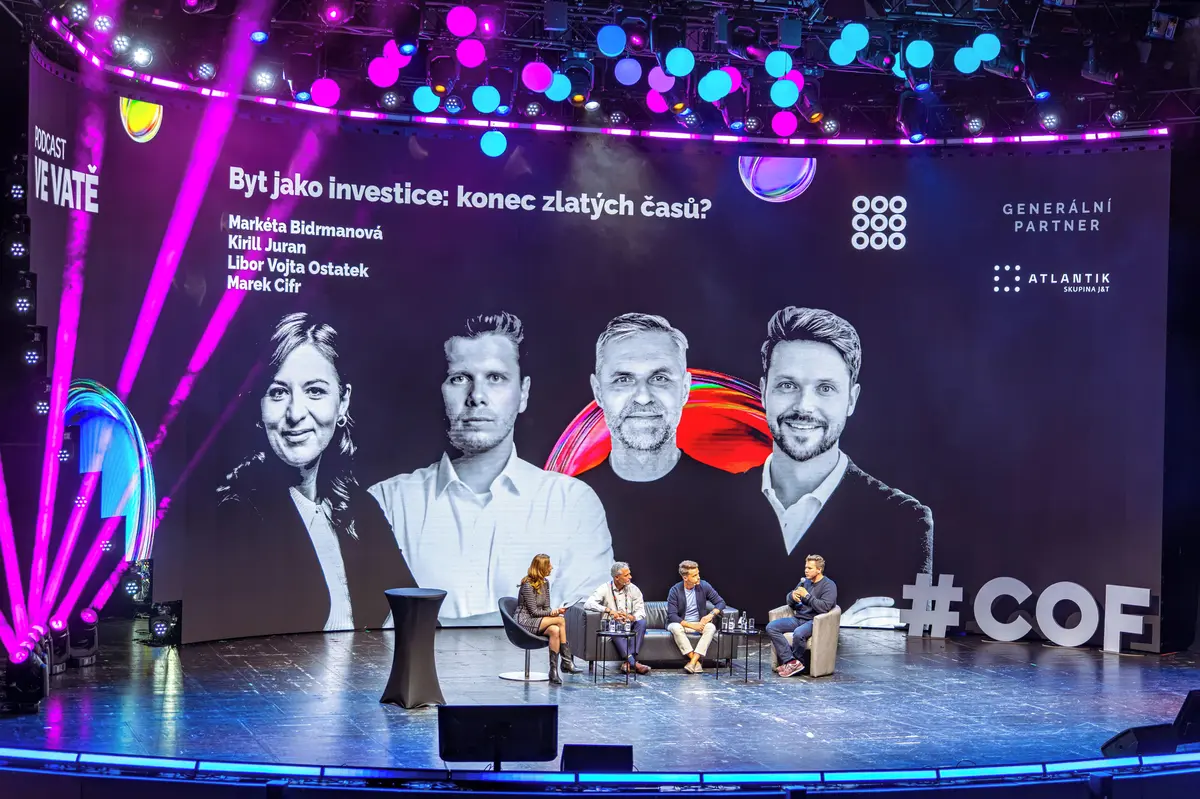
Investiční podcast se tentokrát věnoval investicím do bytů
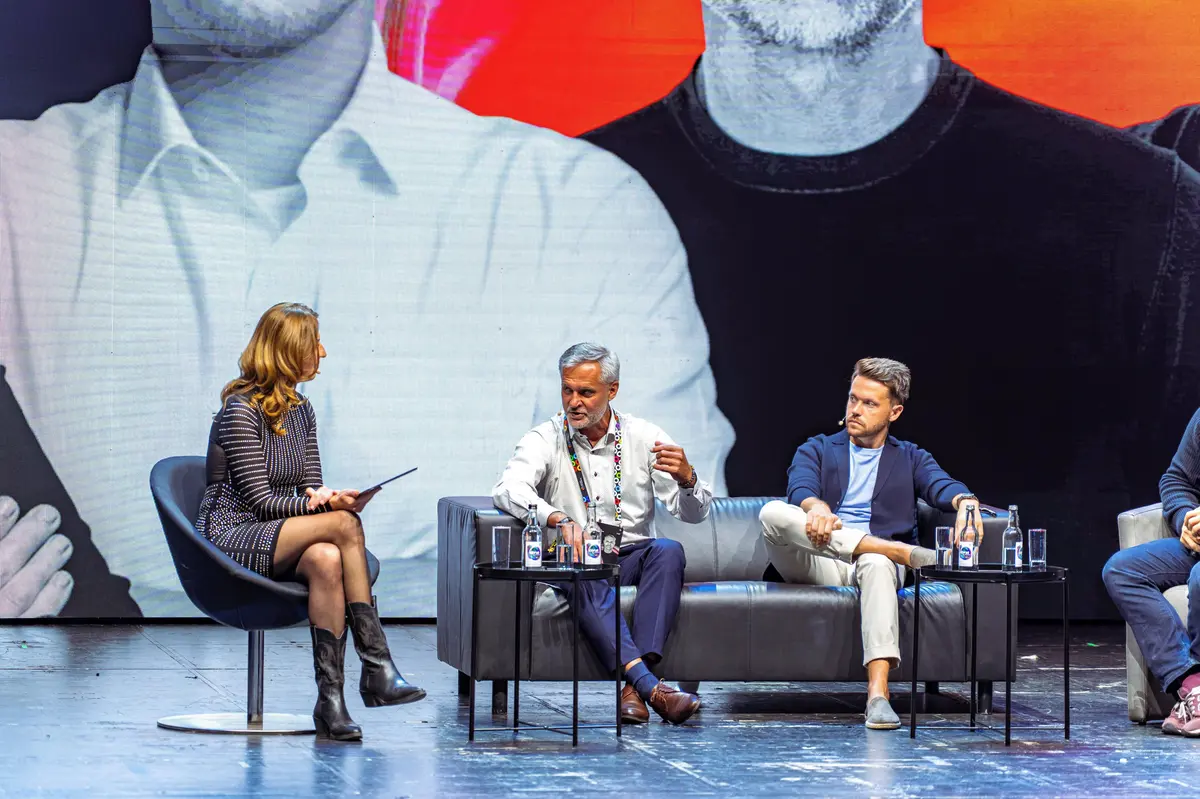
Markéta Bidrmanová si pozvala Libora Ostatka (Golem Finance, Broker Trust), Marka Cifru (Nákupčí nemovitostí) a Kirilla Jurana (smpl_)
Jsou byty ještě takové investiční terno?
Celý záznam debaty můžete shlédnout ve videu nahoře v článku nebo si ho poslechněte v podcastových aplikacích
Cena roste, nájem ji nedohání
Investor teď za byt zaplatí násobně víc než před pár lety, ale nájemné jeho výnos nezvyšuje stejným tempem. A pokud financuje nákup hypotékou s úrokem kolem pěti procent, může být samotný nájemní výnos nižší než cena peněz.
„V roce 2012 jsem tady v Ostravě musel počkat méně než deset let, abych dostal své prachy zpátky. Teď budu muset počkat pětadvacet let. V budoucnu až 35 let. A kdo bude ochotný takhle čekat?“ ptá se Kirill Juran, investor a advokát společnosti Smpl_.
Nízký výnos přitom nemusí být problém sám o sobě. Nemovitost může být součástí dlouhodobého majetkového portfolia, může sloužit k diverzifikaci nebo k uchování kapitálu. Riziko se ale násobí, pokud investor nakoupí na maximální páku a jeho plán stojí hlavně na tom, že se byt za pár let prodá dráž.
Největší riziko
Že ceny bytů takřka bez pauzy rostou, jsme si už zvykli. Nemusí to ale platit napořád. Své udělá demografie: na trh bude postupně přicházet majetek starších generací, upozorňuje hypoteční expert Libor Ostatek.
Často půjde o desítky let staré panelové byty. Kombinace zastaralého bytového fondu, nákladných oprav, slabšího trhu práce a menšího počtu zájemců může majitele donutit k výrazné slevě. V krajním případě nemusí kupce najít vůbec, varuje Ostatek, typicky na Mostecku nebo na severní Moravě. „Černý Petr zůstane v těchto lokalitách,“ odhaduje.
Situaci mohou ještě vyostřit investoři z bohatších měst, kteří s větším kapitálem skupují byty v levnějších regionech. Místní obyvatelé pak nemusí na vyšší ceny dosáhnout, přestože právě tam žijí a pracují. „Když přijde bohatý týpek s penězi z Prahy a vykoupí Most, tak ti lidi z Mostu nestačí té cenové hladině, a proto se smíří s nájmy,“ říká Marek Cifr.

Riziko je podle něj především v tom, že takový byt jednou nepůjde prodat. „Prostě zjistíš, že máš Černého Petra v kapse a nemáš dalšího člověka do hry, který by tě z toho vykoupil. A to se stane v dalších patnácti, dvaceti letech stoprocentně v některých lokalitách. A proto už teď musíte nákupy strukturovat tak, abyste se tomu cíleně vyhýbali,“ říká Cifr.
To ovšem neznamená, že každý byt mimo velká města je špatnou investicí. Rozhoduje konkrétní lokalita, stav nemovitosti, místní poptávka i nákupní cena. Ani dosavadní růst cen totiž není zárukou, že bude pokračovat.
Stačí, aby ceny přestaly růst
Dalším rizikem jsou dražší hypotéky. Investor, který koupil nemovitost na hypotéku s krátkou fixací, může při refinancování zjistit, že jeho měsíční splátka výrazně vzrostla. Pokud současně nájemné nestačí pokrýt náklady, musí rozdíl doplácet ze svého.
Před rokem vycházela u bytu za sedm milionů s hypotékou 4,9 milionu korun měsíční splátka na 25 tisíc korun, tedy stejně jako tehdejší nájem. Dnes už splátka činí zhruba 28 tisíc a při refixaci za dva roky by při úrokové sazbě osm až devět procent mohla vystoupat až na 36 tisíc korun, počítá Libor Ostatek.
„Spousta investorů minulý podzim kupovala nemovitosti na maximální finanční páku. Je tady jedna progresivní banka, která dávala takzvaně třicet míčů na občanku s fixací na jeden rok. Tito investoři v těchto měsících a dnech zjišťují, že ta fixace na rok byla zásadní chyba,“ popisuje Cifr.
Juran upozorňuje, že investor nemusí přijít o peníze jen při dramatickém propadu cen. Problém může nastat i tehdy, když ceny několik let stagnují. Náklady na úvěr mezitím běží dál a vložený vlastní kapitál nepřináší očekávané zhodnocení.
Cifr proto zdůrazňuje, že dlouhodobá investice musí fungovat i bez sázky na zlevňování hypoték. „Dlouhodobá investice musí vycházet v dnešních číslech a levnější financování v čase má být bonus, ne nutná podmínka přežití.“
Vyšší daně? Jen otázka času
Zdanění investičních bytů považuje Libor Ostatek za stále pravděpodobnější scénář. „Nepochybuju o tom, že vládní garnitura - tahle, nebo ta příští - byty zdaní. Nevím, jestli to bude za rok, nebo za pět let, ale jednou to nastane. Nastalo to všude na světě.“
Česko podle něj patří k zemím, kde lze nemovitosti držet s relativně nízkým daňovým zatížením, což se s ohledem na stárnutí populace a rostoucí náklady na důchody může změnit. „V Česku je to totální bonanza. Tady se daně neplatí, když to s cihlami uděláte správně, nezaplatíte skoro nikde nic,“ říká Cifr.
V příštích pěti letech by proto s novou daní na investiční byty počítal, konkrétní podobu ani termín změny ale zatím nikdo nedokáže spolehlivě odhadnout.
Pro majitele bytů z toho plyne nepříjemná otázka: má smysl držet nemovitost jen proto, že její cena v minulosti rostla? Juran nabízí jednoduché investiční pravidlo: „Pokud bych to nekoupil za peníze, co to stojí teď, tak to mám prodat.“
Nejde o univerzální pokyn k výprodeji bytů. Je to spíš výzva, aby investor posuzoval i nemovitost, kterou už vlastní, podle její dnešní hodnoty a alternativního využití kapitálu. To, že byt kdysi koupil levně, samo o sobě není důvodem držet ho navždy.
Libor Ostatek doporučuje majitelům existujících portfolií jejich revizi. „U bytových portfolií bych udělal audit. Těch věcí se změnilo tolik.“ Realitní investice podle něj nekončí. Příležitosti mohou naopak přibývat. Jen už nebude stačit koupit téměř cokoli a čekat, že trh zbytek zařídí.
Černý Petr tak nemusí zůstat tomu, kdo má nejvíc bytů. Může ho držet ten, kdo koupil špatnou nemovitost za příliš vysokou cenu, příliš se zadlužil a spoléhá na to, že ji jednou prodá někomu dalšímu. A také ten, kdo zdědí byt, jehož oprava převýší jeho možnosti, zatímco v okolí bude ubývat lidí, kteří by ho chtěli koupit.
Ve vatě
Podcast novinářky Markéty Bidrmanové a jejích hostů. Poslechněte si rady známých investorů a odborníků na téma investic, inflace, úvěrů a hypoték. Finanční „kápézetka“ pro všechny, kterým nejsou peníze ukradené.
Pětinásobný vítěz ankety Podcast roku v kategorii Byznys a osobní finance.
Nový díl každý čtvrtek na Seznam Zprávách. Poslouchejte Podcasty.cz, Apple Podcasts, na Spotify a ve všech dalších podcastových aplikacích. Video sledujte na webu seznamzpravy.cz.
Foto: SZ